Inhaltsverzeichnis
Kurz gesagt: Vermögenswirksame Leistungen (VL) sind bis zu 40 € im Monat, die dein Arbeitgeber zusätzlich für dich anlegt. Du kannst sie in einen ETF- oder Fondssparplan, einen Bausparvertrag, die Tilgung deines Baukredits, einen Banksparplan oder deine betriebliche Altersvorsorge fließen lassen. Liegt dein zu versteuerndes Einkommen unter 40.000 € (Verheiratete 80.000 €), legt der Staat noch bis zu 80 € Sparzulage im Jahr obendrauf.
- Hava Misimi
- 6 Min.
Inhaltsverzeichnis
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWas sind Vermögenswirksame Leistungen?
VL sind eine Geldleistung deines Arbeitgebers, die nicht auf deinem Konto landet, sondern direkt in einen Sparvertrag fließt. Ob und wie viel du bekommst, steht in deinem Arbeits- oder Tarifvertrag. Meist sind es zwischen 6,65 € und 40 € im Monat.
Wichtig zu wissen:
- VL sind Teil deines Bruttogehalts. Darauf zahlst du ganz normal Steuern und Sozialabgaben.
- Du musst sie aktiv beantragen. Dafür schließt du einen VL-Vertrag ab und gibst ihn bei deinem Arbeitgeber ab. Ohne Vertrag verfällt das Geld.
- Du kannst aufstocken. Zahlt dein Arbeitgeber weniger als 40 €, kannst du selbst aus deinem Gehalt dazulegen. Auch wenn dein Arbeitgeber gar keine VL zahlt, kannst du einen Teil deines Lohns vermögenswirksam anlegen lassen.
- Laufzeit: In der Regel 6 Jahre einzahlen und 1 Jahr ruhen lassen. Erst danach kommst du ohne Nachteile an das Geld.
Die 5 Möglichkeiten im Überblick
Anlage | Sparzulage | Passt für |
|---|---|---|
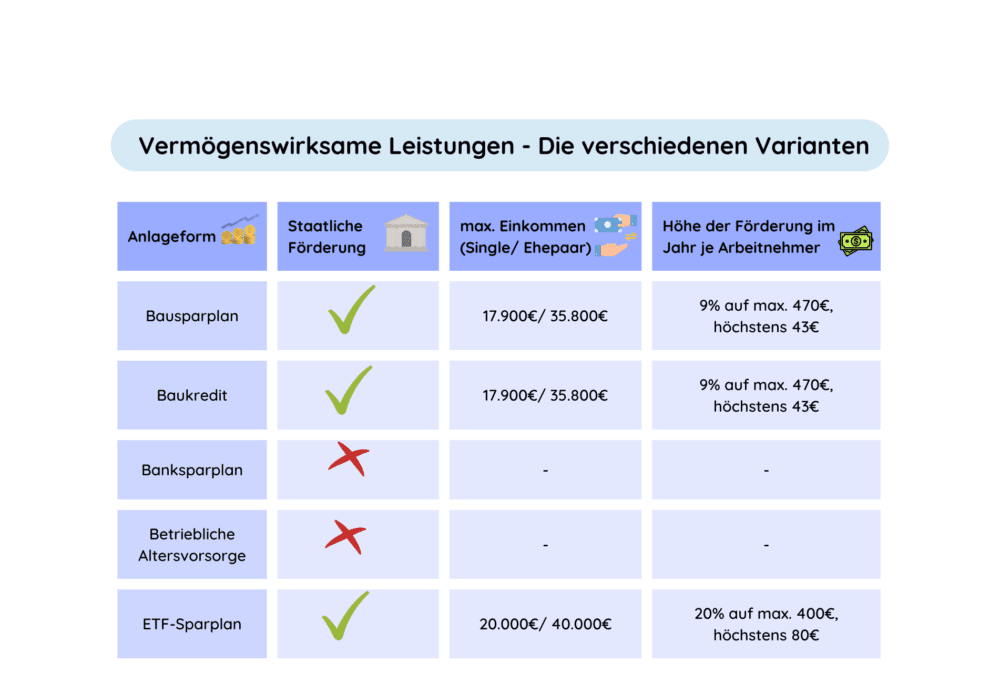
ETF- oder Fondssparplan | 20 %, bis 80 €/Jahr | Langfristigen Vermögensaufbau |
Bausparvertrag | 9 %, bis 43 €/Jahr | Konkrete Immobilienpläne |
Baukredit tilgen | 9 %, bis 43 €/Jahr | Wer schon eine Immobilie finanziert |
Banksparplan | Keine | Sicherheit ohne Schwankung |
Betriebliche Altersvorsorge | Keine, dafür steuerfrei | Reine Rentenvorsorge |
Die Sparzulage gibt es nur, wenn dein zu versteuerndes Einkommen unter 40.000 € liegt (Verheiratete 80.000 €). Das ist deutlich mehr als dein Bruttogehalt vermuten lässt, weil Freibeträge und Pauschalen schon abgezogen sind.
1. ETF- oder Fondssparplan Die beliebteste Variante und die mit der höchsten Zulage: 20 % auf bis zu 400 € im Jahr, also bis zu 80 €. Du legst langfristig am Kapitalmarkt an. Dafür schwankt der Wert, gerade bei nur 7 Jahren Laufzeit musst du das aushalten können. [Hava: Anbieter-Empfehlung bzw. Affiliate-Link wie bisher, z. B. Oskar.]
2. Bausparvertrag Sinnvoll, wenn du in den nächsten Jahren kaufen, bauen oder renovieren willst. Die Zulage beträgt 9 % auf bis zu 470 €, also bis zu 43 € im Jahr. Ohne konkrete Immobilienpläne ist der Bausparvertrag meist nicht die beste Wahl.
3. Baukredit tilgen Hast du schon eine Immobilie finanziert, kannst du VL direkt in die Tilgung stecken. Auch hier gibt es die 9 % Zulage.
4. Banksparplan Kein Risiko, aber auch keine Sparzulage und meist wenig Zinsen. Passt nur, wenn du gar keine Schwankungen möchtest.
5. Betriebliche Altersvorsorge Du kannst VL auch in deine bAV einzahlen. Eine Sparzulage gibt es dafür nicht, dafür ist der Beitrag dort steuer- und meist sozialabgabenfrei. Das Geld ist dann aber bis zur Rente gebunden.
Rechenbeispiel: So viel bringt ein ETF-VL-Vertrag
Dein Arbeitgeber zahlt 40 € im Monat, also 480 € im Jahr. Davon sind 400 € zulagefähig. Liegst du unter der Einkommensgrenze, bekommst du 80 € Sparzulage im Jahr. In 6 Jahren zahlt dein Arbeitgeber 2.880 € ein, der Staat legt 480 € dazu. Und das, ohne dass du selbst einen Euro sparen musst.
Seid ihr ein Paar und beide angestellt, kann jede von euch einen eigenen Vertrag haben. Dann verdoppelt sich die Zulage
So bekommst du die Sparzulage
- VL-Vertrag abschließen und die Unterlagen beim Arbeitgeber abgeben
- Jedes Jahr schickt dir dein Anbieter die Bescheinigung „Anlage VL“
- In der Steuererklärung beantragst du die Arbeitnehmersparzulage, bis zu vier Jahre rückwirkend
- Das Finanzamt sammelt die Zulage und zahlt sie am Ende der Sperrfrist aus
Kostenloser Beratungstermin
Du bist an einer unverbindlichen Beratung interessiert? Dann sichere dir einen Termin zum kostenlosen Erstgespräch mit uns.


Welche Variante passt zu dir?
- Du willst langfristig Vermögen aufbauen: ETF- oder Fondssparplan
- Du planst eine Immobilie: Bausparvertrag oder Tilgung
- Du willst nur für die Rente sparen: betriebliche Altersvorsorge
- Du willst gar kein Risiko: Banksparplan, aber ohne Zulage
Kostenloses Webinar
Hier erfährst du, wie viel du sparen solltest, um im Alter ein finanziell sorgenfreies Leben zu führen.

1) VL-Sparen mit Bausparplan
Wenn du mittelfristig den Kauf oder Bau einer Immobilie geplant hast, dann kann die Vermögenswirksame Leistung in Form eines Bausparplans sinnvoll für dich sein. Es handelt sich hierbei um eine Kombination aus Sparplan und Immobilienkredit.
Wenn du kein Darlehen benötigst, kannst Du den Bausparvertrag auch als reinen Sparplan zum Ansparen des Eigenkapitals nutzen. Als Gegenleistung zum Verzicht auf das Darlehen erhältst du oftmals einen Bonus in Gestalt höherer Zinsen. Das lohnt sich besonders dann, wenn die Zinsen eines bestehenden Vertrages gestiegen sind. Auch wenn du ein Guthaben für eine spätere Renovierung ansparen möchtest, könnte der Bausparplan genau das richtige für dich sein.
Neben den Zinsen bildet die zusätzliche staatliche Förderung einen weiteren Vorteil. Liegt dein Einkommen nter 40.000 € (als Ehepaar unter 80.000 €), bekommst du eine Arbeitnehmersparzulage von 9% auf höchstens 470€ pro Jahr dazu. Das macht dann 43€ extra Geld vom Staat pro Jahr.
2) VL-Sparen mit Baukredit
Hast du bereits einen laufenden Baukredit, kannst du die Vermögenswirksame Leistung deines Arbeitgebers auch für die Tilgung nutzen. Du lässt die VL einfach auf das Darlehenskonto überweisen. Meist sind die Zinsen für deinen Baukredit höher als die zu erzielenden Renditen anderer VL-Sparpläne. Dann ist die Tilgung eine einfache und gut verzinste Form der Geldanlage. Ob das bei deinem Baukredit möglich ist, muss du bei deiner Bank nachfragen.
Die Arbeitnehmersparzulage von 9% auf höchstens 470€ pro Jahr bekommst du bei selbst genutztem Eigentum.
3) VL-Sparen mit Banksparplan
Am risikoärmsten legst du die Vermögenswirksame Leistung in einem Banksparplan an. Von der Bank bekommst du auf das angesparte Geld feste oder variable Zinsen. Diese Form des VL-Sparens ist auch die Variante mit der geringsten Rendite. Denn zu Zeiten der Niedrigzinspolitik ergibt dieser Sparplan kaum Mehrwert, sondern im Gegenteil sogar einen großen Nachteil. Die Zinsen, die du von der Bank erhältst, fallen häufig niedriger als die Inflationsrate aus. Und dein Geld verliert sogar an Wert.
Eine staatliche Förderung sind bei Banksparplänen zudem ausgeschlossen. Du bekommst also keine Arbeitnehmersparzulage.
Die Arbeitnehmersparzulage von 9% auf höchstens 470€ pro Jahr bekommst du bei selbst genutztem Eigentum.
4) VL-Sparen mit Betrieblicher Altersvorsorge
Möchtest du das Geld aus den vermögenswirksamen Leistungen lediglich für die Absicherung im Alter nutzen, ist die betriebliche Altersvorsorge vielleicht richtig für dich. Dein Arbeitgeber zahlt dann den vereinbarten Betrag in eine Direktversicherung, in einen Pensionsfond oder in eine Pensionskasse ein. Wo das Geld am Ende eingezahlt wird, entscheidet jedoch der Vertrieb.
Nachteilig dabei ist außerdem, dass das angesparte Vermögen ausschließlich für den Ruhestand genutzt werden kann. Auch eine staatliche Förderung ist nicht möglich.
Eine staatliche Förderung sind bei Banksparplänen zudem ausgeschlossen. Du bekommst also keine Arbeitnehmersparzulage.
Die Arbeitnehmersparzulage von 9% auf höchstens 470€ pro Jahr bekommst du bei selbst genutztem Eigentum.
5) VL-Sparen mit ETFs oder Fondssparplan
Vielleicht ist aber auch der ETF-Sparplan die richtige Antwort auf die Frage „wie Vermögenswirksame Leistungen anlegen?“. Für die meisten, ist es doch die beste Methode. Denn bei dieser Variante ist die höchstmögliche staatliche Förderung möglich! Gefördert wird diese Vermögenswirksame Leistung mit 20% des Sparbetragens, höchstens jedoch 400€ pro Jahr. So können bis zu 80€ zusätzliches Geld für dich rauspringen. Voraussetzung ist, dass dein Jahreseinkommen unter 20.000€ liegt.
Dafür richtest du einen VL-fähigen ETF-Sparplan ein (nur bei bestimmten Depotanbietern möglich) und reichst die Bescheinigung bei deinem Arbeitgeber ein. Dieser zahlt für dich dann sechs Jahre lang in diesen Sparplan ein. Nach einem Jahr Ruhezeit kannst du dann über das das angesparte Geld, der Rendite und der eventuellen staatlichen Förderung frei verfügen.
Was genau ein ETF-Sparplan ist und wie er funktioniert, kannst du im Detail hier nochmal nachlesen.
Weit verbreiteter Fehler: VL muss nicht in die bAV investiert werden
Immer wieder höre ich in der Beratung von meinen Kunden, die VL müsse in die Betriebliche Altersvorsorge investiert werden. Aber das stimmt nicht! Das Geld dient nicht nur zur Aufstockung der gesetzlichen Rente, sondern kann zum Beispiel auch in einen ETF-Sparplan eingezahlt werden. Somit ist es nicht an einen Altersvorsorgevertrag gebunden, wenn man nicht möchte.
Im Vergleich macht diese Form der Vermögenswirksamen Leistungen auch keine besonders gute Figur, da die Renditechance in der Regel geringer ist. Und die Arbeitnehmer-Sparzulage somit ausgeschlossen.
Also wie Vermögenswirksame Leistungen anlegen? Es rentiert sich also einen genauen Blick auf die anderen Anlageformen zu werfen. Deswegen stelle ich dir fünf Varianten für Vermögenswirksame Leistungen vor.
VL-Sparen mit ETFs- How To
Um Deine Vermögenswirksamen Leistung in einen ETF-Sparplan anlegen zu können, musst du einen VL-Depot bei einem entsprechenden Anbieter eröffnen. Bei der Auswahl des Anbieters ist es wichtig darauf zu achten, dass es sich um einen VL-fähigen ETF-Sparplan handelt und die Kosten nicht zu hoch sind. Hohe Kosten schmälern die Rendite!
Die Zahl der Anbieter ist jedoch klein, was sie Suche nach einem passenden Angebot für dich einfacher macht.
Auch wenn die Depotgebühren wegfallen, ist die Commerzbank vergleichsweise teuer: Dort fallen 0,25% Orderkosten plus 2,50€ je Ausführung an. Dafür findest Du dort 126 VL-fähige ETFs und kannst bereits ab 25€ investieren.
Bei der Comdirect (hier) kannst du aus über 500 ETFs auswählen und hast eine Mindestsparrate von 12€. Dafür zahlst du aber auch Depotkosten in Höhe von 12€ und pro Order 0,20% Ordergebühren.
Die größte Auswahl an ETFs findest du bei Finvesto und ebase. Bei Finvesto gibt es zudem keinen Mindestbetrag. Mit 10€ Depotkosten und 0,20% Ordergebühren stellt dieser Fondsanbieter sicherlich nicht die günstigste Alternative dar. Auch ebase ist mit 12€ Depotkosten und 0,20% Kosten je Sparrate verhältnismäßig teuer. Außerdem bieten beide Finanzdienstleister kein „digitales Investieren“ an.
Im direkten Vergleich stellt Oskar die aktuell einfachste und günstigste Möglichkeit dar.Bei dem digitalen Vermögensverwalter zahlst du keine Ordergebühren, kannst bereits ab 25€ deinen ETF-Sparplan besparen und das Depot ganz einfach Online eröffnen und verwalten. Da Oskar nur 10 ETFs zu Auswahl hat, entfällt auch die aufwändige Suche nach einem geeigneten ETF. Denn wichtiger als ein breites Angebot an verschiedene ETFs sind die einfache Handhabung und günstige Gebühren. Zumal Oskar auch große Welt-ETFs anbietet und eine breite Streuung des Investments garantiert ist.
Häufige Fragen
Wo lege ich VL am besten an? Für die meisten lohnt sich ein ETF- oder Fondssparplan: Er hat die höchste Sparzulage und die besten langfristigen Chancen. Planst du eine Immobilie, kann ein Bausparvertrag sinnvoller sein.
Wer bekommt die Arbeitnehmersparzulage? Alle, deren zu versteuerndes Einkommen unter 40.000 € liegt, bei Verheirateten unter 80.000 €. Die Grenzen gelten seit 2024.
Muss ich auf VL Steuern zahlen? Ja. VL sind Teil deines Gehalts und werden ganz normal versteuert und verbeitragt. Steuerfrei ist nur die Sparzulage.
Was passiert, wenn ich vor Ablauf der 7 Jahre an das Geld will? Dann verlierst du in der Regel die Sparzulage. Es gibt Ausnahmen, zum Beispiel bei Heirat, Arbeitslosigkeit oder Erwerbsunfähigkeit.
Mein Chef zahlt keine VL. Kann ich trotzdem einen Vertrag haben? Ja. Du kannst einen Teil deines Gehalts vermögenswirksam anlegen lassen und bekommst trotzdem die Sparzulage, wenn du unter der Einkommensgrenze liegst.
Fazit
- VL sind bis zu 40 € im Monat geschenktes Geld vom Arbeitgeber. Beantrage sie unbedingt.
- Seit 2024 bekommen deutlich mehr Menschen die Sparzulage: Grenze 40.000 €, Paare 80.000 €.
- Mit einem ETF- oder Fondssparplan holst du die höchste Zulage raus, bis 80 € im Jahr.
- Die Zulage beantragst du einfach mit der Anlage VL in der Steuererklärung.